

大平安从年内高点74.88跌到48.66,下跌幅度达到35%,主要是双金减持所导致,跟基本面无关!
从2017年到现在,大平安每年最高价(除权价)都超过56元。
今年净利润可能会创历史新高,明年大概率最高价大概率也会超过56元。可能下半年也会超过56元。
……………………………………….
当下基本面核心数据(一眼看懂)。
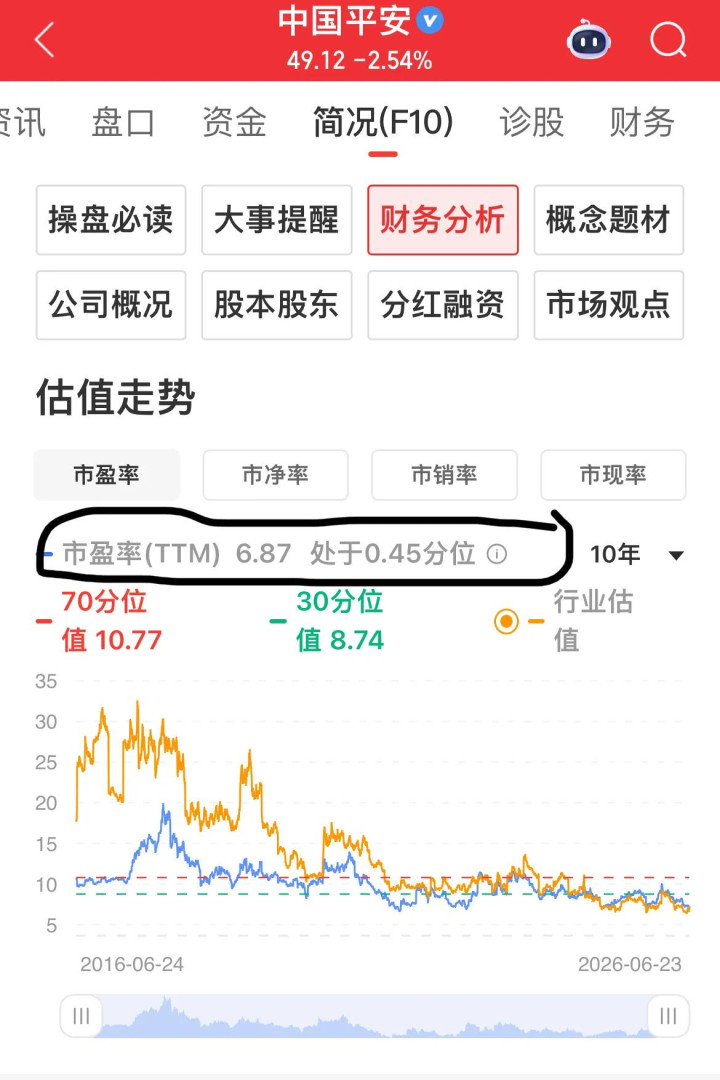
• 股价:49.12元
• PE TTM:6.7倍(历史最低附近,99.55 %的时间超过6.7倍市盈率)。
• 预测中报之后PEV:0.57倍(上市以来只有1%的时间比它更低)
• 预期股息率:2.90/49.12≈5.9%(股息率比上市99%的时间都高)。
• 一季报:营运利润+7.6%,NBV新业务价值+20.8%(主业拐点反转)
目前具备长期配置价值(高股息低估值)。
安全垫极厚,下跌空间有限
估值腰斩式低估,净资产打折卖;地产风险全额计提、利差损逐步缓释、偿付能力充足,不会暴雷、不会退市
现金分红极强,躺赢分红
每年稳定高分红,5.9%股息碾压理财;长期持有靠分红回本,越跌分红收益率越高
基本面已经见底反转
寿险改革见效,NBV连续高增;负债端提质、资产端波动收敛,利空基本出清
老龄化长期逻辑不变
养老、医疗、年金险长期刚需,综合金融龙头壁垒不可替代

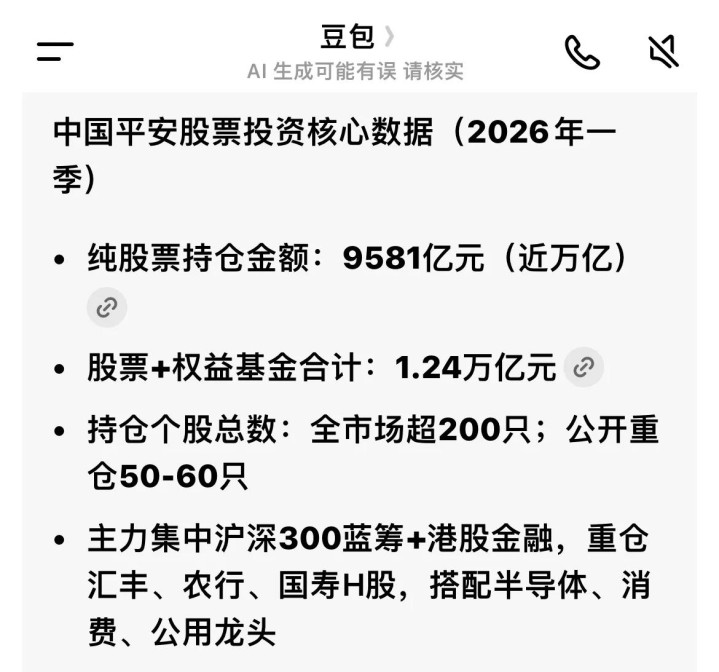
大平安手握超万亿权益类股票资产,一共布局200多只个股(沪深300里面的蓝筹股),投资汇丰银行及多只港股银行股,股市行情直接决定其投资收益。
眼下上证指数站稳4100点,对比一季报收官时3900多点,大盘稳步上行,平安持有的股票资产价值已经持续抬升,即将出炉的半年报业绩大概率优于一季报,也会显著跑赢同行保险股。
后续若大盘上行至4500-5000点,其持仓股票普遍有望上涨10%-30%,将带来两三千亿可观浮盈。
万亿股票资产具备极强业绩放大杠杆,投资收益会迎来爆发式增长。随着投资端大幅回暖,股价重回内含价值(85左右)十分合理,当下低位布局性价比极高。
短期很难受,还会磨一段时间。
❌ 短期市场风格对价值篮筹不友好
资金疯狂抱团科技AI,抛弃金融价值蓝筹,越便宜越没人拉,阴跌磨底
❌ 利率长期低迷,压制估值
低利率长期压制险资投资收益。
❌ 北向持续流出、机构低配
外资持续减持,沪深300被赎回被动减持,基金被动减持。
❌ 震荡漫长,熬周期
短期大概率47–55区间反复磨底。

目前价位能不能投资?
非常适合长线投资者,分批低吸拉低建仓成本,长期持有吃分红+估值修复。
不要一把梭满仓,逢低分批布局。
• 仓位不超过总资金20%
• 持股周期:1–3年,不频繁交易
声明:以上信息仅供参考,不构成投资建议。
